| 1 |
トヨタ自動車株式会社によるダイハツ工業株式会社の株式取得 |
|
| (1) |
本件の概要 |
|
本件は,トヨタ自動車株式会社(以下「トヨタ」という。)が,ダイ
ハツ工業株式会社(以下「ダイハツ」という。)の発行済株式総数の約
35%を所有し,役員を派遣しているところ,さらに,両社がより一体と
なった総合的な戦略展開を行うことを目的として公開買付けにより同社
の株式を50%超まで取得しようとするものである。
トヨタは,自動車のうち乗用車(軽乗用車を除く。以下同じ。),小型
トラック及びバスを,ダイハツは軽乗用車,排気量1600cc未満の乗用車
(以下「小型乗用車」という。),小型トラック及び軽トラックを製造・
販売している。 |
| (2) |
独占禁止法上の考え方 |
|
| ア |
一定の取引分野 |
|
自動車製品については,基本的用途,性能,税制等の制度,価格等
の面から一定の取引分野を画定することとし,本件において競争への
影響を検討したのは,トヨタ及びダイハツの両社で事業が重複してい
る小型乗用車の販売分野及び小型トラックの販売分野である。
また,軽乗用車の販売分野については,トヨタによるダイハツの支
援により,後記イ(イ)のような競争への影響があるので,これも検討の
対象とした。
さらに,小型乗用車と軽乗用車については,ユーザー層に顕著な差
がなく両者を比較検討の上購入するユーザーもいること等から,小型
乗用車及び軽乗用車を合わせた販売分野についても検討の対象とする
必要があると判断した。 |
| イ |
競争への影響 |
|
以下の事情を総合的に勘案すれば,本件株式取得により,アにおい
て画定したいずれの取引分野においても,競争を実質的に制限するこ
ととはならないと判断した。 |
|
| (ア) |
小型乗用車 |
|
小型乗用車の販売分野においては,トヨタとダイハツの合算シェ
アは約40%,第1位となる。また,トヨタがダイハツから得た軽自
動車の製造・販売のノウハウを自社の小型乗用車の製造・販売に活
かすことが可能になるなど,トヨタの総合的事業能力が増大すると
考えられる。
しかしながら,他に有力な競争業者が複数存在するとともに,小
型乗用車は,製品差別化が進んでおり,消費者ニーズに即した商品
の開発によりシェアが流動化することから,本件のシェア増加分
(約4%)による競争への影響は大きくないと考えられる。
また,小型乗用車を製造している他のメーカーの中には,軽乗用
車の製造・販売ノウハウを有しているものもあることから,トヨタ
が軽乗用車の製造・販売ノウハウを得ることが,直ちに他の競争業
者に対して優位に立つとはいえないと考えられる。 |
| (イ) |
軽乗用車 |
|
ダイハツがトヨタの技術援助を受けること等により,ダイハツの
総合的事業能力が増大すると考えられる。
しかしながら,軽乗用車の販売分野では,ダイハツは第2位であ
り,首位のメーカーのほか,第3位以下にも有力な競争業者が存在
する。また,競争業者の中には,海外の有力な乗用車メーカーと提
携関係を強めているものもあり,技術開発の面でも当事会社グルー
プに対抗できると考えられる。 |
| (ウ) |
小型乗用車・軽乗用車 |
|
トヨタとダイハツの合算シェアが約40%かつ第1位となるととも
に,トヨタが強味を有する乗用車部門,ダイハツが強味を有する軽
乗用車部門の連携により,当事会社グループの総合的事業能力が増
大すると考えられる。
しかしながら,他に有力な競争業者が複数存在するとともに,軽
乗用車及び小型乗用車のフルライン生産を行っている自動車メー
カーが他に複数存在していることから,当事会社グループの乗用車
部門・軽乗用車部門の連携が,直ちに他の競争業者に対して優位に
立つとはいえないと考えられる。 |
| (エ) |
小型トラック |
|
ダイハツの販売シェアが0.1%と小さいため競争への影響は小さ
いと考えられる。 |
|
|
|
| 2 |
旭化成工業株式会社及び三菱化学株式会社のポリスチレン樹脂事業の統
合(平成10年8月営業譲受け届出受理,10月営業譲受け)(新会社名
エー・アンド・エムスチレン株式会社) |
|
| (1) |
本件の概要 |
|
本件は,旭化成工業株式会社及び三菱化学株式会社が,ポリスチレン
樹脂事業に関する経営環境が厳しくなっていることを踏まえて,同事業
部門の収支を改善するため,両社の折半出資によって共同出資会社を設
立し,両社のポリスチレン樹脂事業に関する営業権,製造設備,研究設
備等を譲渡し,両社のポリスチレン樹脂事業を統合しようとするもので
ある。 |
| (2) |
独占禁止法上の考え方 |
|
| ア |
一定の取引分野 |
|
ポリスチレン樹脂には,一般用ポリスチレン樹脂及び耐衝撃性ポリ
スチレン樹脂の品種があるが,ユーザーは両者を同一の用途で使用で
きること,また,両者の基本的な製造工程は同一であって,それぞれ
の設備に重要な変更をせずに同じラインで生産することが可能であ
り,各ポリスチレン樹脂メーカーは両者を生産している状況にあるこ
とから,両者を合わせたポリスチレン樹脂の販売分野に一定の取引分
野が成立すると判断した。 |
| イ |
競争への影響 |
|
本件事業統合によって設立される共同出資会社のポリスチレン樹脂
の販売数量シェア,同生産能力シェアは,それぞれ35%前後かつ第1
位となる。
しかしながら,以下の事情を総合的に勘案すれば,本件事業統合に
よって,ポリスチレン樹脂の販売分野における競争を実質的に制限す
ることとはならないと判断した。 |
|
| (ア) |
本件共同出資会社のほかに,有力な競争業者が複数存在する。 |
| (イ) |
ポリスチレン樹脂は,いわゆるユーザーの使い慣れの問題も少な
いことから,ユーザーは比較的容易にポリスチレン樹脂の購入先を
変更できる。 |
| (ウ) |
アジア各国のメーカーは生産コストが国内メーカーに比べて低い
ために,潜在的な輸入圧力が働いている。 |
|
|
|
| 3 |
リンナイ株式会社及び株式会社ガスターによるガス給湯器の販売事業の
統合(平成11年3月営業譲受け届出受理,4月営業譲受け)(新会社名
アール・ジー株式会社) |
|
| (1) |
本件の概要 |
|
本件は,ガス機器メーカーであるリンナイ株式会社(以下「リンナ
イ」という。)とガス給湯器メーカーであり,東京ガス株式会社(以下
「東京ガス」という。)の子会社である株式会社ガスター(以下「ガス
ター」という。)が,共同で出資して設立する会社(以下「合弁会社」と
いう。)に,両社の首都圏(埼玉県,千葉県,東京都及び神奈川県)の
管建材メーカー及び都市ガス会社(東京ガスを除く。)向けについての
ガス給湯器の販売事業を譲渡し,これを統合しようとするものである。 |
| (2) |
独占禁止法上の考え方 |
|
| ア |
一定の取引分野 |
|
| (ア) |
商 品 範 囲 |
|
ガス給場器のうち,リンナイ及びガスター両社が製造・販売して
いるものには風呂・給湯器と瞬間式給湯器があるが,風呂・給湯器
と瞬間式給湯器とでは,風呂を沸かす機能があるか否かという点で
大きな差異があることから,それぞれに一定の取引分野が成立する
と判断した。 |
|
| (注) |
| 風呂・給湯器: |
専ら風呂を沸かす風呂釜と,風呂を沸かすと
ともに洗面所,台所等に給湯する機能のある
複合器がある。 |
| 瞬間式給場器: |
洗面所,台所等複数の蛇口から給湯できる先
止式給湯器と,台所等で使用されるいわゆる
瞬間湯沸器の元止式給湯器がある。 |
|
|
| (イ) |
地理的範囲 |
|
共同販売会社の販売地域が首都圏であるため,首都圏における風
呂・給湯器及び瞬間式給湯器の販売分野に一定の取引分野が成立す
ると判断した。 |
|
| イ |
競争への影響 |
|
以下の事情を総合的に勘案すれば,アにおいて画定したいずれの取
引分野においても,競争を実質的に制限することとはならないと判断
した。 |
|
| (ア) |
風呂・給湯器 |
|
合弁会社の販売シェアは,首都圏において約40%かつ第1位とな
る。
しかしながら,風呂・給湯器については,全国的に販売を行って
いる有力な競争業者が複数存在する。また,ガスタ-の主力製品
は,旧タイプの風呂釜であるため,需要が減少傾向にあり,風呂・
給湯器の需要の主流は複合器に移行しているところ,同商品の販売
分野では合弁会社よりもシェアが高い有力な競争業者が存在してい
る。 |
| (イ) |
瞬間式給場器 |
|
合併新会社の販売シェアは,首都圏において約35%かつ第1位と
なる。
しかしながら,ガスターは瞬間式給湯器のうち元止式給湯器につ
いては,専ら東京ガスに販売しており,管建材メーカー及び都市ガ
ス会社等向けへの販売は行っていない。また,瞬間式給湯器の需要
は元止式給湯器から先止式給湯器に移行しており,先止式給湯器の
販売分野ではシェアが合弁会社と同程度の有力な競争業者が存在し
ている。 |
|
|
|
| 4 |
秩父小野田株式会社と日本セメント株式会社の合併(平成10年7月合併
届出受理,10月合併)(新会社名 太平洋セメント株式会社)及び宇部興
産株式会社と三菱マテリアル株式会社によるセメント事業の統合(平成10
年8月営業譲受け届出受理,10月営業譲受け)(新会社名 字部三菱セメ
ント株式会社) |
|
| (1) |
本件の概要 |
|
| ア |
秩父小野田株式会社と日本セメント株式会社の合併 |
|
セメント事業メーカーである秩父小野田株式会社(以下「秩父小野
田」という。)と日本セメント株式会社(以下「日本セメント」とい
う。)が,徹底的な効率化,コストダウンにより国内及び海外市場で
の競争力を強化してセメント事業の安定化を図るとともに,両社の経
営資源を結集し,研究開発をより一層充実させることにより事業を多
角的に展開し,経営の安定化を図ることを目的として,合併しようと
するものである。 |
| イ |
宇部興産株式会社と三菱マテリアル株式会社によるセメント事業の
統合 |
|
宇部興産株式会社(以下「宇部興産」という。)と三菱マテリアル
株式会社(以下「三菱マテリアル」という。)が,両社のセメント事
業について,将来にわたり事業を存続させ,競争力を確保するため,
包括的に事業提携を行うこととし,生産・研究開発部門において提携
を行うほか,共同出資により新会社を設立して販売・物流部門を統合
し,合理化・効率化を図ろうとするものである。 |
|
| (2) |
独占禁止法上の考え方 |
|
| ア |
一定の取引分野 |
|
| (ア) |
商 品 範 囲 |
|
セメントは,一般的に,ポルトランドセメント及び混合セメント
に大別されるが,ポルトランドセメントの用途の範囲が非常に広い
こと,ポルトランドセメントと混合セメントの用途・製造方法の違
いはわずかであること等から,ポルトランドセメント及び混合セメ
ント(以下「セメント」という。)について一定の取引分野が成立
すると判断した。 |
| (イ) |
地理的範囲 |
|
本件当事会社4社を含む大手セメントメーカーは全国的に事業展
開しており,本件計画により影響を受ける地域は全国となる一方
で,セメントは販売価格に占める輸送コストの比率が高く,一般に
各メーカーの物流体制や営業体制は北海道,東北,関東,東海,北
陸,近畿,中国,四国,九州及び沖縄の各地区を管轄地域とする支
店を単位として運営されていることから,本件においては全国及び
各地区におけるセメントの販売分野に一定の取引分野が成立すると
判断した。 |
|
| イ |
競争への影響 |
|
| (ア) |
当委員会の指摘 |
|
以下の事情を総合的に勘案すると,全国並びに北海道地区,関東
地区及び沖縄地区のセメント販売分野における競争を実質的に制限
することとなるおそれがあると考えられることから,当委員会は当
事会社にその旨の指摘を行った。 |
|
| a |
当事会社の地位及び市場の状況 |
|
新会社2社が誕生することにより,上位3社のセメントの国内
販売シェア(株式所有により結合関係にあるメーカーの販売シェ
アを加算したもの。以下同じ。)は全国で約80%と極めて高くな
るため,メーカー間で協調的行動が採られやすくなる。
合併新会社(秩父小野田と日本セメント)の国内販売シェアは
全国で約40%,北海道地区,関東地区でいずれも約50%かつ第1
位となり,統合新会社(宇部興産と三菱マテリアル)の国内販売
シェアは全国で約25%,沖縄地区では琉球セメント株式会社が宇
部興産と結合関係にあるため約60%となる(注:地区別シェアは
輸入を含まない。)。ただし,全国並びに北海道地区及び関東地区
においては,当事会社以外に販売シェアが20%内外の有力な競争
業者が各1社存在する。 |
| b |
輸 入 |
|
セメントの輸入は,国内向け販売の1%に満たず,ユーザーの
選好や物流設備等の事情から,少なくとも短期的には十分な代替
供給源たり得ないとみられる。ただし,セメントの輸入に係る制
度的制約はなく,輸出国の事情や国内の需給状況いかんによって
は,ある程度の輸入圧力が期待できると考えられる。 |
| c |
セメントの流通 |
|
セメント販売店が取り扱うブランドはおおむね1ブランドに固
定されており,ブランドごとに販売店会を組織して親睦を図るな
ど,同一ブランド内の販売店間の競争は余りないこと,セメント
需要の約7割を占める生コンメーカーが使用するセメントのブラ
ンドも1ブランド又は2~3ブランドに特定されていることが多
いこと及び当事会社が出資している生コンメーカーも多数存在す
ること,以上から,生コンメーカーに至るまでのセメントの流通
において,取引先の変更という形での競争は余り行われていな
い。
生コンメーカーは,多くの地区で協同組合を設立し,共同販売
事業を行っており,協同組合内では相互に販売シェアを調整する
など生コンメーカー間の自由な競争が行われていないことから,
生コンメーカー間の活発な競争がセメントメーカー間の競争を促
すという関係は余り期待できないと考えられる。
ただし,生コン販売においては,一般に,ユーザーである建設
業者の地位が強く,また,生コンメーカーの稼働率が低いことか
ら,生コン価格の引上げは困難であるとみられ,セメント価格の
大幅な引上げは行いにくいと考えられる。 |
|
| (イ) |
当事会社の申し出た措置 |
|
当委員会の指摘に対し,各当事会社からそれぞれの案件により生
じる問題点を解消するために,次のような措置を採る旨の申出が
あった。 |
|
| a |
秩父小野田及び日本セメント |
|
| ① |
販売シェアを流動化させるため,全国約40のSS(サービス
ステーション。セメントの備蓄・出荷拠点。)について,希望
者に譲渡若しくは貸与,他用途への転用又は廃棄のいずれかを
行う。 |
| ② |
輸入の促進に資するよう,臨海大型SSについて,輸入業者
への貸与を申し出る。 |
| ③ |
セメントの販売店間の競争を促進するため,販売店の販売地
域,取引先等を拘束するものではないことを明確にし,また,
現在の販売店会は解散し,合併新会社としての販売店会は組織
しない。 |
| ④ |
生コンメーカー間の競争がセメントメーカー間の競争を促す
ようにするため,合併新会社が実質的に経営権を有する生コン
メーカーの一部の工場について,他の生コンメーカーの工場と
集約化させ,又は実質的経営権を合併新会社の影響力の及ばな
い生コンメーカー等に移すこととするほか,北海道地区及び関
東地区において,共同販売事業から離脱させ,かつ,協同総合
から脱退させる。 |
|
| b |
宇部興産及び三菱マテリアル |
|
| ① |
今後,合併新会社に依存することのないよう,同社との交換
出荷を現行の年間約190万トンから半分以下に縮減する(注:
交換出荷とは,セメントメーカーが物流経費の削減を目的とし
て,工場又はSSを有しない地区において他のセメントメー
カーから商品を引き取り,当該相手方が工場又はSSを有しな
い他の地区において当該相手方に対し等量の出荷を行うこ
と。)。 |
| ② |
琉球セメント株式会社に対する影響力を低下させるため,同
社に対する出資比率を引き下げ,役員兼任関係を解消する。 |
|
|
| (ウ) |
当委員会の判断 |
|
上記の各措置が講じられることとなれば,それぞれの案件とも,
本件合併又は統合によって,アにおいて画定したいずれの取引分野
においても競争を実質的に制限することとはならないと判断した。 |
|
|
|
| 5 |
株式会社バレオとホシ伊藤株式会社の合併(平成10年12月合併届出受
理,平成11年4月合併)(新会社名 株式会社ほくやく) |
|
| (1) |
本件の概要 |
|
本件は,北海道地区において,医薬品卸売業を営む株式会社バレオと
ホシ伊藤株式会社が,医薬品業界を取り巻く厳しい経営環境に対処し,
企業基盤の一層の強化を図ること等を目的として合併しようとするもの
である。 |
| (2) |
独占禁止法上の考え方 |
|
| ア |
一定の取引分野 |
|
| (ア) |
商 品 範 囲 |
|
両当事会社は,医療機関向けの医療用医薬品及び薬局・薬店向け
の一般用医薬品を主に扱っているが,それぞれの商品では販売先が
異なっていることから,各商品ごとの卸売分野に一定の取引分野が
成立すると判断した。 |
| (イ) |
地理的範囲 |
|
両当事会社は,いずれも北海道地域で事業活動を行っていること
から,北海道地域において一定の取引分野が成立すると判断した。 |
|
| イ |
競争への影響 |
|
北海道における主な医薬品卸売業者は,両当事会社を含む4社であ
り,本件合併により,両当事会社の北海道における各卸売分野のシェ
アは,医療用医薬品は約40%かつ第1位,一般用医薬品は約30%かつ
第2位となり,各分野において上位3社の合算シェアが90%前後とな
る。
しかしながら,それぞれの一定の取引分野において,有力な競争業
者が複数存在するとともに,平成4年度以降,医薬品業界の取引慣行
改善(メーカーが卸売業者の販売価格に関与しないようにすること
等)により,卸売業者がメーカーから独立して事業活動を行うように
なり,卸売業者間の競争はより活発になってきている。
また,個別の取引分野のうち,医療用医薬品については,卸売業者
の医療機関に対する価格交渉力は弱く,一般用医薬品については,一
部のメーカーは薬局・薬店に対し卸売業者を経由せずに直接販売を
行っており,当該メーカー直販分を加えて薬局・薬店向けの一般用医
薬品販売分野をみると,両当事会社のシェアは10%前後に低下するこ
とが認められる。これらの事情を総合的に勘案すれば,本件合併によ
り,アにおいて画定したいずれの取引分野においても,競争を実質的
に制限することとはならないと判断した。 |
|
|
| 6 |
大阪商船三井船舶株式会社とナビックスライン株式会社の合併(平成11
年2月合併届出受理,4月合併)(新会社名 商船三井株式会社) |
|
| (1) |
本件の概要 |
|
本件は,外航海運業者である大阪商船三井船舶株式会社とナビックス
ライン株式会社が,国際競争力を高めていくために経営基盤の強化,経
営資源の効率的な活用を図ること等を目的として合併しようとするもの
である。
両当事会社は,自社所有船舶及び他の船舶所有者から賃借又は傭船し
た船舶を運航する海運業者である。
外航海運業は,日本と外国の港の間等において船舶により旅客や貨物
の輸送を行うものであるが,両当事会社は貨物輸送を行っている。
外航海運の貨物輸送は,定期船による場合と不定期船による場合とに
分かれる。定期船による輸送は,外航海運業者が固定的な運航日程・
ルートを設定して不特定多数の貨物を輸送するものであり,コンテナ化
した貨物の輸送が多い。不定期船による輸送は,外航海運業者と個別の
荷主との契約に基づき,両当事者の合意した運航日程及びルートにより
鉄鉱石,石炭,原油等の貨物を輸送するものであり,契約期間は10年を
超える長期のものからスポット的なものまで多岐にわたっている。 |
| (2) |
独占禁止法上の考え方 |
|
| ア |
一定の取引分野 |
|
定期船による輸送と不定期船による輸送とでは契約形態が異なって
いることから,それぞれ別個に検討する必要がある。
不定期船による輸送については,輸送される貨物の種類別に商慣行
に差異がみられ,貨物の種類別に専用船化が進んでいる分野や専用船
でしか運搬できない分野も存在することから,日本と外国の港の間の
不定期船による輸送分野について,鉄鉱石,石炭,チップ,原油等の
貨物の種類別に一定の取引分野が成立すると判断した。
なお,定期船による輸送については,航路別に寄港地・目的地が異
なっており,主要航路別に一定の取引分野が成立すると考えられる
が,本件においては,両当事会社間で共通する主要航路が存在しない
ことから,本件で検討すべき一定の取引分野には含まれないと判断し
た。 |
| イ |
競争への影響 |
|
本件合併により,両当事会社の不定期船による鉄鉱石及びチップの
輸送量シェアはそれぞれ約35%かつ第1位となる。また,石炭及び原
油を加えた4つの取引分野それぞれにおいて上位2社(上位2社と結
合関係のある会社を含む。)の累積集中度が50~70%となる。
しかしながら,国内に有力な競争業者が存在するだけでなく,荷主
にとって,取引先の選択に当たっては,国内の外航海運業者だけでな
く,外国の外航海運業者も同等にその対象として取引を行うことが可
能な状況にあると認められることから,競争業者としては,現に取引
をしている国内の外航海運業者だけでなく,外国の外航海運業者も含
まれ,これらの外航海運業者間において競争が行われ得るものと評価
することができる。
また,不定期船の運賃等は,貨物輸送量の増減とそれに伴う船腹の
需給バランスの変化を主たる要因とする国際市況の影響を受けるこ
と,荷主が鉄鋼メーカー,電力会社,製紙メーカー,石油元売会社と
いった価格交渉力のある事業者であることから,荷主との価格交渉に
おいて,外航海運業者の取引上の地位は有利なものとはいえないと考
えられる。
これらの事情を総合的に勘案すれば,アにおいて画定したいずれの
取引分野においても,当事会社が単独で又は協調的行動をとることに
より競争を実質的に制限することとはならないと判断した。 |
|
|
| 7 |
日本石油株式会社と三菱石油株式会社の合併(平成11年2月合併届出受
理,4月合併)(新会社名 日石三菱株式会社) |
|
| (1) |
本件の概要 |
|
本件は,石油元売会社である日本石油株式会社と三菱石油株式会社
が,石油産業における厳しい環境変化を踏まえ,経営資源を結集し,一
層の効率化を図ること等を目的として合併しようとするものである。
両当事会社は,自ら石油の精製を行い,これにより得られる石油製品
及び他の石油精製業者から購入した石油製品を特約店等の流通業者等に
販売している。
両当事会社が共通して取り扱っている石油製品としては,ガソリン,
灯油,軽油,ジェット燃料油,A重油,C重油,潤滑油.(高級,並
級),ナフサ及びアスファルトがある。 |
| (2) |
独占禁止法上の考え方 |
|
| ア |
一定の取引分野 |
|
| (ア) |
商 品 範 囲 |
|
石油製品全体の販売で一定の取引分野が成立するとともに,前記
(1)に掲げる各石油製品については,その用途がそれぞれ異なること
から,各石油製品ごとの販売分野について一定の取引分野が成立す
ると判断した。 |
| (イ) |
地理的範囲 |
|
石油元売会社は,両当事会社を含めそのほとんどか全国の流通業
者等に石油製品を販売していることから,各石油製品の全国におけ
る販売分野について一定の取引分野が成立すると判断した。
加えて,ガソリン,灯油及び軽油については,基本的には,石油
元売会社が各都道府県の地域における小売市況を参考に仕切価格を
設定していることから,各都道府県における販売分野についても一
定の取引分野が成立すると判断した。
また,アスファルトについては,ブロック(北海道,東北,関
東,中部,近畿,中国,四国,九州及び沖縄)ことに価格が形成さ
れていること,アスファルトは温度が下がると固まってしまうため
に長時間の輸送が困難であり,ブロック内での輸送が中心であるこ
とから,各ブロック単位における販売分野についても一定の取引分
野が成立すると判断した。 |
|
| イ |
競争への影響 |
|
以下の事情を総合的に勘案すれば,本件合併により,アにおいて画
定したいずれの取引分野においても,競争を実質的に制限することと
はならないと判断した。 |
|
| (ア) |
石油製品全体 |
|
両当事会社(両当事会社と結合関係にある会社を含む。)の石油
製品全体の販売シェアは,合併後約25%かつ第1位となる。
しかしながら,他にも有力な競争業者が存在しており,特に,い
わゆるメジャーの日本法人は,親会社が世界的に事業展開している
ため,石油製品の調達能力を始めとして総合的事業能力が高い。
また,平成8年に「特定石油製品輸入暫定措置法」が廃止された
ことにより,元売会社以外による石油製品の輸入が容易になり,商
社及び大口ユーザーの一部が輸入を開始していることから,輸入の
拡大の可能性が認められ,輸入を石油製品の販売分野の競争を促進
する要因として評価できるようになっている。 |
| (イ) |
各石油製品 |
|
| a |
ガソリン,灯油及び軽油 |
|
ガソリン,灯油及び軽油のそれぞれについて,新会社の販売
シェアは,全国で約25%かつ第1位となる。また,地域的にみた
場合,多くの県において25%超かつ第1位になり,一部には30%
を超す地域もある。
しかしながら,上記の各石油製品とも,有力な競争業者が存在
し,また,どの地域においても小売段階での競争が活発に行われ
ており,これが元売会社間の競争を促すと考えられるとともに,
輸入も容易になってきている。
加えて,ほとんどの石油元売会社は全国で事業展開をしている
ことから,各都道府県における販売シェアは固定的なものではな
いと考えられる。 |
| b |
A重油,C重油及びアスファルト |
|
A重油,C重油及びアスファルト(東北地方,四国地方)のそ
れぞれについて,新会社の販売シェアは約25~30%かつ第1位と
なるが,それぞれの取引分野において有力な競争業者が存在す
る。 |
| c |
高級潤滑油 |
|
高級潤滑油について,新会社の販売シェアは約25%かつ第1位
となるが,有力な競争業者が存在するとともに,主なユーザーは
価格交渉力のある事業者である。 |
|
|
|
|
| 8 |
株式会社北洋銀行による株式会社北海道拓殖銀行の営業譲受け(平成10
年10月営業譲受け届出受理,11月営業譲受け) |
|
| (1) |
本件の概要 |
|
本件は,株式会社北海道拓殖銀行(以下「拓銀」という。)が,短期
金融市場からの資金調達が極めて困難になった結果,自主再建を断念
し,道内の営業の全部を株式会社北洋銀行(以下「北洋銀行」とい
う。)に営業譲渡しようとするものである。 |
| (2) |
独占禁止法上の考え方 |
|
| ア |
一定の取引分野 |
|
| (ア) |
役務の範囲 |
|
預金業務及び貸出業務それぞれに一定の取引分野が成立すると判
断した。 |
| (イ) |
地理的範囲 |
|
拓銀及び北洋銀行の営業活動地域等からみて,北海道地域におい
て一定の取引分野が成立すると判断した。また,店舗の設置状況等
からみて,道内の地域単位でも一定の取引分野が成立すると判断し
た。 |
|
| イ |
競争への影響 |
|
本件においては,預金業務,貸出業務について,営業譲受け後の北
海道及び道内の一部地域における北洋銀行のシェアが高くなる(北海
道では預金で約20%,貸出で約30%)。
しかしながら,拓銀は,資金調達難から自主再建を断念しており,
このために本件譲渡を決めたものである。また,アで画定したいずれ
の取引分野においても,有力な競争業者が存在する。
これらの事情を総合的に勘案すれば,アで画定したいずれの取引分
野においても,競争を実質的に制限することとはならないと判断し
た。 |
|
|
| 9 |
チヨダウーテ株式会社によるアドラ建材株式会社,北海道アドラ建材株
式会社及び三井東圧西部建材株式会社からの石こうボード事業の譲受け
(平成11年2月営業譲受け届出受理,3月営業譲受け) |
|
| (1) |
本件の概要 |
|
本件は,三井化学株式会社の子会社であるアドラ建材株式会社,北海
道アドラ建材株式会社及び三井東圧西部建材株式会社(以下「アドラ3
社」という)が石膏ボード事業から撤退するに際して,同事業をチヨダ
ウーテ株式会社(以下「チヨダ」という。)に譲渡しようとするもので
ある。
なお,本件営業譲受け前のアドラ3社及びチヨダの営業地域は,それ
ぞれアドラ3社が北陸及び中京を除く地域,チヨダが北海道及び九州を
除く地域である。 |
| (2) |
独占禁止法上の考え方 |
|
| ア |
一定の取引分野 |
|
| (ア) |
商 品 範 囲 |
|
石こうボード製品については,他に代替する製品は存在しないこ
とから,石こうボード製品に一定の取引分野が成立すると判断し
た。 |
| (イ) |
地理的範囲 |
|
本件営業譲受け後は,チヨダは全国的に事業展開することとなる
ことから,全国において一定の取引分野が成立するとともに,石こ
うボード製品は長距離の輸送に向かない製品であることから,関東
地区,甲信越地区等の各地区ごとの販売分野に一定の取引分野が成
立すると判断した。 |
|
| イ |
競争への影響 |
|
本件営業譲受け後は,全国及び各地区とも石こうボードメーカーは
首位メーカー及びチヨダの2社となる。
しかしながら,石こうボード市場においては,首位メーカーが全国
において約75%,各地区で約65~95%と圧倒的な販売シェアを有して
おり,チヨダは本件譲受け後も全国で約25%,各地区では約4~30%
の販売シェアにとどまるものである。
アドラ3社は,石こうボード事業の不振から,本件の営業譲渡のい
かんにかかわらず,既に同事業からの撤退を決めていたものであり,
仮に首位メーカーが譲り受けることになれば,首位メーカーの市場支
配力を強化するおそれがあり,また,譲り受けることが可能な事業者
であって,競争に与える影響が小さいものとしては,チヨダ以外に認
め難い。
これらの事情を総合的に勘案すれば,本件営業譲受けにより,アに
おいて画定したいずれの一定の取引分野においても,競争を実質的に
制限することとはならないと判断した。 |
|
|
| 10 |
株式会社ダイエーホールディングコーポレーションの持株会社化 |
|
| (1) |
本件の概要 |
|
株式会社ダイエー(以下「ダイエー」という。)は,グループ事業を
小売業を中心とする事業分野と,サービス,外食等を中心とした事業分
野とに分け,前者については,ダイエーが統括し,後者については,株
式会社神戸セントラル開発を商号変更し株式会社ダイエーホールディン
グコーポレーション(以下「DHC」という。)として持株会社に転化
させ,同社に統括させることとしたものである。 |
| (2) |
独占禁止法上の考え方 |
|
| ア |
持株会社については,事業支配力が過度に集中することとなるもの
の設立又は転化が禁止されているが,当委員会は,禁止される持株会
社の考え方について,「事業支配力が過度に集中することとなる持株
会社の考え方」(平成9年12月 公正取引委員会。以下「9条ガイド
ライン」という。)を公表し,この考え方に従って事業支配力が過度
に集中することとなる持株会社かどうかを判断することとしている。
具体的には,持株会社グループが9条ガイドラインに掲げる3つの類
型(注1)のうち,いずれかに該当する場合に事業支配力が過度に集
中することとなるとされている。 |
| イ |
DHCグループ(DHC+国内の子会社+実質子会社(注2))が
9条ガイドラインの3つの類型に該当するかについて検討を行ったと
ころ,第1類型については同グループの総資産が15兆円を超えないこ
と,第2類型については大規模な金融会社が存在しないこと,第3類
型については有力な事業者が存在しないことから,本件持株会社は事
業支配力が過度に集中することとはならないと判断した。 |
|
| (注1) |
9条ガイドラインに掲げる3つの類型 |
|
| ① |
第1類型 |
|
持株会社グループの規模が大きく(持株会社グループの総資
産合計額が15兆円超),かつ,相当数(5以上)の主要な事業
分野のそれぞれにおいて別々の大規模な会社(単体総資産額が
3000億円超)を有する場合 |
| ② |
第2類型 |
|
大規模金融会社(単体総資産額が15兆円超)と,金融又は金
融と密接に関連する業務以外の業務を営む大規模な会社(単体
総資産額が3000億円超)を有する場合 |
| ③ |
第3類型 |
|
相互に関連性を有する相当数(5以上(規模が極めて大きい
事業分野に属する有力な会社を有する場合3以上))の主要な
事業分野のそれぞれにおいて別々の有力な事業者(シェア10%
以上又は売上高上位3位以内)を有する場合 |
|
| (注2) |
実質子会社とは,持株会社の株式所有比率(子会社が所有す
る分を含む。)が25%超50%以下であり,かつ,持株会社の株式
所有比率が最も高い(他に同率の株主がいる場合を除く。)国内
の会社をいう(9条ガイドライン1(2)参照)。 |
|
|
|
| 11 |
大和證券株式会社と株式会社住友銀行の業務提携 |
|
| (1) |
本件の概要 |
|
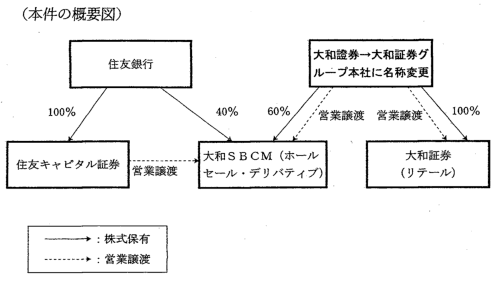
本件は,大和證券株式会社(以下「大和證券」という。)がリテール
部門とホールセール・デリバティブ部門を分社化するに当たって,ホー
ルセール・デリバティブ部門について株式会社住友銀行(以下「住友銀
行」という。)との共同出資で合弁会社を設立しようとするものであり
(あわせて,本件合弁会社の営業に当たり,大和證券の関連部門及び住
友キャピタル証券株式会社(以下「住友キャピタル証券」という。)か
ら営業譲渡が行われる。),本件合弁会社である大和証券エスビーキャピ
タル・マーケッツ株式会社(以下「大和SBCM」という。)の株式を
大和證券及び住友銀行がそれぞれ5%を超えて取得するものであること
から,当委員会に対し,法第11条第1項ただし書の規定による認可申請
を行ったものである。
|
| (2) |
独占禁止法上の考え方 |
|
当委員会は,法第11条第1項ただし書の規定による認可をどのような
場合に行うかについて,「独占禁止法第11条の規定による金融会社の株
式保有の認可に関する考え方」(平成9年12月,公正取引委員会。以下
「11条ガイドライン」という。)を公表し,認可についての考え方を明
らかにしている。大和SBCMは,ホールセール業務(株式・債券の引
受け,販売,トレーディング業務及びM&A等のインベストメントバン
キング業務)及びデリバティブ業務を行うことから,11条ガイドライン
に認可類型として掲げた「金融会社」に該当するため,次の2つの場合
に該当しない限り,認可を行うこととしている。 |
|
| ① |
9条ガイドラインにおける「事業支配力が過度に集中すること」
の考え方に照らして,申請会社,株式発行会社及び申請会社が株式
の所有により事業活動を支配している国内の会社の事業支配力が過
度に集中することとなること。 |
| ② |
申請会社又は株式発行会社の株式保有により一定の取引分野にお
ける競争を実質的に制限することとなること。 |
| ア |
事業支配力の過度の集中 |
|
9条ガイドラインにおいて,事業支配力が過度に集中することとな
る場合として3つの類型を挙げている(10参照)。住友銀行による大
和SBCMの株式所有比率は40%であり,大和證券が60%を出資して
いることから,大和SBCMは,大和證券の子会社である。そこで,
大和證券グループ(大和證券+国内の子会社+実質子会社)が,3つ
の類型に該当するかについて検討すると,第1類型については同グ
ループの総資産は15兆円を超えていないこと,第2類型については総
資産が15兆円を超える金融会社が存在しないこと,第3類型について
は5以上の事業分野で有力な事業者が存在しないことから,本件株式
取得により,大和證券グループの事業支配力が過度に集中することと
はならないと判断した。
なお,住友銀行の株式取得については,大和SBCMへの出資比率
は40%であるものの,単独の筆頭株主ではないことから,同社は住友
銀行の実質子会社ではなく,事業支配力の過度の集中の問題は生じな
い |
| イ |
一定の取引分野における競争の実質的制限 |
|
大和證券,住友銀行,住友キャピタル証券においては,債券の引受
け,売買等の取引分野において事業が重複するが,合弁会社のシェア
についてみると,株式引受けは20%程度であるほかはいずれも10%程
度であり,住友キャピタル証券からの譲渡によるシェアの増加は1~
2%程度とわずかであること,有力な競争業者が多数存在しているこ
と等を踏まえると,大和證券及び住友銀行による本件株式取得により
一定の取引分野における競争を実質的に制限することとはならないと
判断した。
以上から,本件取得については第11条第1項ただし書の規定に基づ
いて認可するのが相当であると判断した。 |
|
|
| 12 |
住友生命保険相互会社による特定目的会社の持分取得 |
|
| (1) |
本件の概要 |
|
住友生命保険相互会社(以下「住友生命」という。)は,資産運用の
一環として,平成10年9月1日に施行された「特定目的会社による特定
資産の流動化に関する法律」(平成10年法律第105号)に基づき設立され
たネットワーク・キャピタル特定目的会社(以下「特定目的会社」とい
う。)に出資し,特定目的会社が発行する優先出資証券の全部を購入す
ることにより,同社の特定目的会社に対する出資が10%を超過すること
となるため,当委員会に対し,法第11条第1項ただし書の規定による認
可申請を行ったものである。 |
| (2) |
独占禁止法上の考え方 |
|
11のとおり,当委員会は,法第11条第1項ただし書の規定に基づく認
可をどのような場合に行うかについて,11条ガイドラインを公表し,認
可についての考え方を明らかにしている。
特定目的会社による特定資産の流動化に関する法律の規定に基づく資
産流動化業務は,市場において各種の証券を発行して不動産,金銭債権
等の特定資産を取得し,これらの証券を市場に流通させることによって
一般投資家によるこれらの証券に対する投資を容易にするものであるこ
とから,11条ガイドラインの認可類型として掲げられた「金融会社固有
の業務に準ずる業務」のうち,取引形態が金融取引に類似している業務
に該当すると判断した。
このため,以下の2つの場合に該当しない限り認可を行うこととなる
が,住友生命及び特定目的会社の株式保有状況からすれば,本件取得は
下記①又は②のいずれにも該当しないと考えられたことから,第11条第
1項ただし書の規定に基づいて認可するのが相当であると判断した。 |
|
| ① |
9条ガイドラインにおける「事業支配力が過度に集中すること」の
考え方に照らして,申請会社,株式発行会社及び申請会社が株式の所
有により事業活動を支配している国内の会社の事業支配力が過度に集
中することとなること。 |
| ② |
申請会社又は株式発行会社の株式保有により一定の取引分野におけ
る競争を実質的に制限することとなること。 |
|
|